3 écrans, moins d'une minute. Un conseiller vous rappelle pour valider la demande, puis les professionnels certifiés de votre secteur vous envoient leur devis.
Mutuelle, assurance, carte bancaire : les punaises de lit sont-elles prises en charge ?
Mis à jour le 30 septembre 2026 · Rédaction Traitement-Nuisible.com
Un devis de plusieurs centaines d'euros sur la table, et une question qui trotte : « Et si un de mes contrats payait ? » La mutuelle, l'assurance scolaire des enfants, la carte bancaire haut de gamme, la protection juridique… On paie tant d'assurances qu'il semble logique qu'une d'elles prenne le relais.
Soyons francs : dans la grande majorité des cas, aucune ne rembourse le traitement des punaises de lit. Mais il existe quelques exceptions, et certains contrats peuvent aider autrement. Voici comment faire le tour de vos garanties sans y passer la journée, et sans vous faire d'illusions.
Réponse courte : en général, non. La mutuelle rembourse vos soins, pas le traitement du logement. L'assurance scolaire couvre les accidents de l'enfant. Les garanties de carte bancaire visent surtout les voyages. Seules certaines options « nuisibles » ou assistances liées à l'habitation peuvent jouer. Relisez chaque contrat, appelez avant d'engager des frais, et ne comptez jamais sur un remboursement non confirmé par écrit.
Contrat par contrat : ce qu'on peut espérer
Contrat
Traitement du logement
Ce qui peut jouer
Assurance habitation
Rarement
Option ou assistance nuisibles
Mutuelle santé
Non
Vos soins médicaux
Assurance scolaire
Non
Accidents de l'enfant
Carte bancaire
Non en principe
Garanties voyage, à vérifier
Protection juridique
Non
Aide en cas de litige
Le tableau résume la situation la plus courante. Chaque contrat est différent : seules vos conditions générales et particulières font foi. Gardez aussi en tête qu'une garantie d'assistance n'est pas un remboursement : elle organise parfois une intervention, dans des limites fixées à l'avance, mais ne vous rendra pas l'argent d'une facture que vous avez déjà réglée à une entreprise de votre choix.
L'assurance habitation : la seule vraie piste
C'est le contrat le plus proche du problème, et pourtant il exclut en règle générale les nuisibles. Les assureurs les considèrent comme relevant de l'entretien du logement, pas d'un événement accidentel. Quelques offres ou options spécifiques existent toutefois, par exemple une assistance « nuisibles » chez HomeServe ou une garantie punaises chez Leocare. Leur contenu, leurs plafonds et leurs conditions varient : lisez-les avant de compter dessus.
La clause qui compte se cache souvent dans la liste des exclusions, loin des garanties mises en avant.
La mutuelle : vos soins, pas votre logement
Une complémentaire santé rembourse des frais de santé. Si les piqûres vous démangent au point de consulter, si une lésion s'infecte ou si le manque de sommeil vous épuise, la consultation est un soin ordinaire, pris en charge par l'Assurance maladie puis complété par votre mutuelle selon votre contrat.
En revanche, le traitement de votre logement par un désinsectiseur n'est pas un soin. Aucune mutuelle, à notre connaissance, n'a vocation à le rembourser. Certaines proposent des services d'assistance à domicile, mais ils sont liés à des situations médicales précises : ne les confondez pas avec une prise en charge du traitement.
L'assurance scolaire : hors sujet, et c'est normal
L'assurance scolaire, ou extrascolaire, couvre surtout les accidents dont l'enfant est victime ou qu'il cause à autrui. Des punaises à la maison, ou même ramenées d'une sortie scolaire, ne sont pas un accident corporel. Ce contrat ne financera donc pas un traitement.
Si des punaises sont signalées à l'école ou à la crèche, la gestion relève de l'établissement et de la collectivité. Notre guide punaises à l'école ou à la crèche explique qui fait quoi, et comment protéger votre foyer.
Le conseil du hérisson
Un contrat ne paie que ce qu'il écrit noir sur blanc : cherchez le mot « nuisibles », pas des promesses orales.
Carte bancaire et assurance voyage
Les cartes bancaires haut de gamme incluent des assurances et assistances, surtout pour les voyages : annulation, interruption de séjour, bagages, rapatriement. Elles n'ont pas vocation à payer le traitement de votre domicile.
Si les punaises vous ont piqué à l'hôtel ou dans une location de vacances, la question est plutôt celle du recours contre l'établissement. L'hôtelier est responsable de plein droit pour une réservation à distance, et un remboursement ou des dommages et intérêts peuvent être obtenus via le droit commun. Pour Airbnb, le signalement doit se faire dans les 72 h. Voyez nos guides pour vous faire rembourser après un hôtel infesté et en cas de punaises dans un Airbnb.
Il peut malgré tout être utile de relire la notice d'assurance de votre carte, notamment les garanties d'interruption de séjour. Les conditions sont précises et souvent restrictives : ne réservez pas un autre hôtel en comptant dessus sans avoir appelé l'assisteur.
La protection juridique : utile en cas de conflit
Souvent incluse dans un contrat habitation ou une carte bancaire, parfois souscrite à part, la protection juridique ne paie pas le traitement. Selon son contenu, elle peut en revanche vous aider dans un litige : bailleur qui refuse d'agir, vendeur qui a caché une infestation, hôtel qui refuse tout geste.
Elle peut proposer des conseils juridiques par téléphone, une aide à la rédaction de courriers, voire la prise en charge de certains frais de procédure, dans les limites et plafonds du contrat. Vérifiez si vous en avez une avant d'engager un avocat. Pour les litiges avec un bailleur, l'ADIL conseille aussi gratuitement.
Vérifier ses contrats en 15 minutes
1
Rassembler
Habitation, protection juridique, carte bancaire, mutuelle.
« défaut d'entretien », « insectes », plafonds et franchises.
4
Appeler et écrire
Demandez une réponse écrite avant d'engager des frais.
Sur un PDF, la recherche par mot-clé (Ctrl+F) vous fait gagner un temps précieux. Si un contrat prévoit une assistance, appelez-la avant de faire intervenir qui que ce soit : ce type de garantie fonctionne souvent en organisant elle-même l'intervention, et peut refuser de rembourser une entreprise choisie sans elle.
Attention : méfiez-vous d'un prestataire qui vous assure que « l'assurance remboursera tout ». Aucun professionnel sérieux ne promet une prise en charge qu'il ne maîtrise pas.
Pas couvert : les autres façons d'alléger la facture
Si aucun contrat ne joue, tout n'est pas perdu. Plusieurs leviers existent, selon votre situation :
Vos ressources sont faibles : pas d'aide nationale de la CAF, mais une aide sociale locale au cas par cas via le CCAS ou un travailleur social. Détails dans l'aide de la CAF pour les punaises.
Vous agissez tôt : une infestation débutante se traite avec moins de passages et moins de pièces, donc moins cher.
Vous comparez : les écarts entre devis peuvent être importants pour une même prestation.
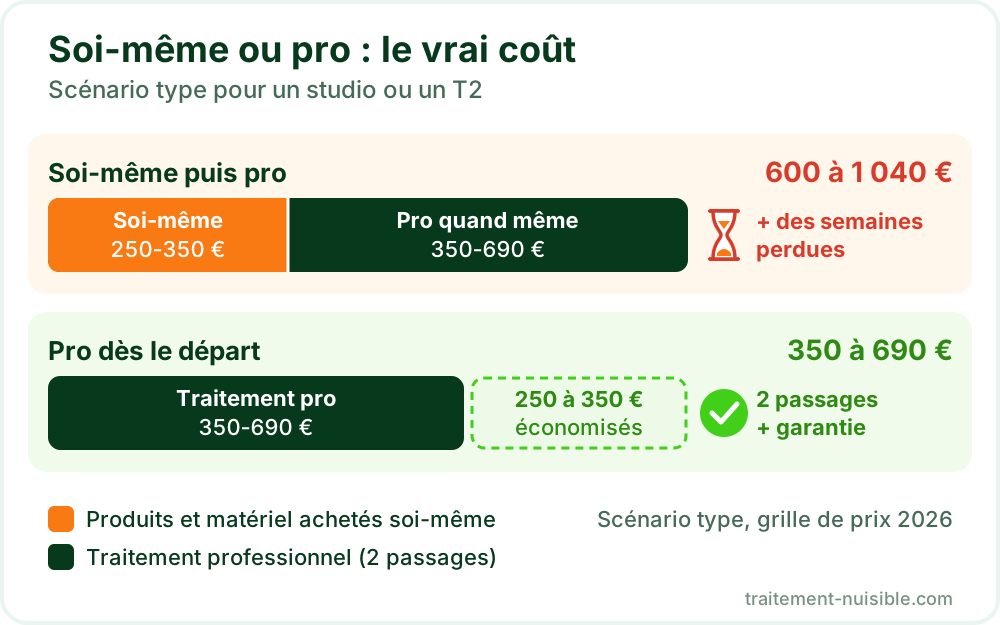
Pour aller plus loin, lisez notre guide pour réduire le coût d'un traitement. Et évitez le piège classique du « je tente seul d'abord » : produits et matériel coûtent en moyenne 250 à 350 €, sans garantie de résultat, et le professionnel finit souvent par intervenir quand même.
Sans assurance, la vraie économie vient d'un traitement professionnel lancé tôt.
Faites le tour de vos contrats, mais sans y perdre plus d'une soirée : la prise en charge du traitement reste l'exception, et elle passe presque toujours par l'assurance habitation. Pendant ce temps, les punaises continuent de se multiplier. La meilleure économie reste d'agir vite et de comparer gratuitement les devis de professionnels certifiés de votre région, pour payer le juste prix d'un traitement complet, mené dans les règles dès le départ.
Vous pouvez souscrire, mais un problème existant avant la souscription n'a normalement pas vocation à être couvert, et certains contrats prévoient un délai de carence. Ne dissimulez jamais une infestation connue lors d'une souscription : cela peut entraîner un refus de garantie. L'option peut en revanche vous protéger pour l'avenir.
Demandez d'abord un refus écrit qui cite la clause appliquée. Si vous pensez que votre contrat prévoit bien une garantie, adressez une réclamation écrite au service client, puis, si le désaccord persiste, au médiateur de l'assurance dont les coordonnées figurent dans votre contrat. La démarche de médiation est gratuite.
Son contrat propriétaire non occupant ou multirisque obéit en général à la même logique : les nuisibles sont rarement couverts. Certaines offres destinées aux bailleurs peuvent comporter des services d'assistance : seule la lecture des conditions générales et particulières permet de le savoir. Le traitement reste en principe à la charge du bailleur.
Oui, une consultation chez un médecin pour des piqûres ou des troubles du sommeil est un soin comme un autre, remboursé par l'Assurance maladie puis complété par votre mutuelle selon votre contrat. Ce qui n'est pas pris en charge, c'est le traitement du logement lui-même.
Vous représentez une commune ? Accompagnez vos citoyens. Téléchargez notre guide de sensibilisation pour partager avec eux les bonnes pratiques et les réflexes de prévention face aux nuisibles et à l'insalubrité.
Punaises de lit ?Comparez gratuitement les devis de professionnels certifiés pour votre traitement.Comparez jusqu'à 4 devis de pros certifiésGratuit · Sans engagement · Jusqu'à 4 devis